

Mój BIK - bezpieczne finanse
Biuro Informacji Kredytowej S.A.
- 4,1
- 2.00 beoordelingen
- 100.00K
- Downloads
- Free
- Prijs
Screenshots
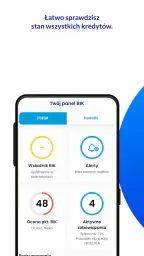
Mój BIK - bezpieczne finanse Voor- en nadelen
Voordelen
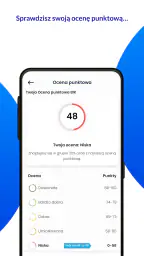
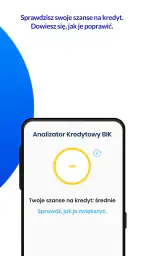
- Gratis inzage in je BIK-gegevens en kredietscore.
- Handige meldingen bij nieuwe kredietaanvragen of wijzigingen.
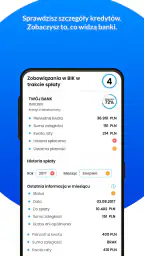
- Overzicht van leningen en kredietverplichtingen op één plek.
- Extra bescherming tegen identiteitsfraude via kredietblokkade.
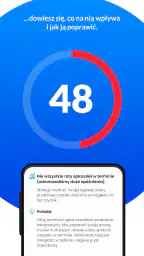
- Duidelijke uitleg helpt je financiële situatie beter begrijpen.
Nadelen
- Voor volledige toegang is vaak identiteitsverificatie nodig.
- Niet alle functies zijn zonder betaald abonnement beschikbaar.
- De app is vooral nuttig voor gebruikers met Poolse kredietregistratie.
- Meldingen werken alleen goed als je contactgegevens actueel zijn.
- Sommige financiële termen kunnen voor beginners lastig te begrijpen zijn.
 Analyse door All-app
Wie voor het eerst zijn kredietgegevens wil bekijken, kan al snel verdwalen tussen bankapps, losse documenten en herinneringen aan oude leningen. Mój BIK is bedoeld als een centrale plek voor informatie over kredieten en leningen, met daarnaast waarschuwingen wanneer er mogelijk fraude met financiële gegevens wordt geprobeerd. Ik vind dat een nuttige combinatie, vooral omdat financiële controle meestal pas aandacht krijgt wanneer er iets mis lijkt te zijn.
De app valt onder financiële diensten en is ontwikkeld door Biuro Informacji Kredytowej S.A. Je kunt haar gratis gebruiken en de leeftijdsclassificatie is PEGI 3. In de winkel staat een gemiddelde beoordeling van 4,1 uit ongeveer negenduizend beoordelingen, terwijl de app al door meer dan honderdduizend mensen is geïnstalleerd. Dat geeft een redelijke indruk van vertrouwen, al zegt een beoordeling natuurlijk niet of de werkwijze bij jouw persoonlijke situatie past.
Van installeren naar een eerste nuttig resultaat
Ik begin met een rustige installatie en kijk meteen welke gegevens nodig zijn om mijn identiteit te bevestigen; zo merk ik vroeg of ik alles bij de hand heb. Daarna richt ik mijn aandacht op één concrete vraag, zoals welke kredietinformatie beschikbaar is, in plaats van elk scherm vluchtig te bekijken. Die aanpak maakt de eerste controle doelgericht en helpt me vervolgens beter te beoordelen welke informatie ik periodiek wil nalopen.
Wat je bij Mój BIK kunt verwachten
Mijn eerste verwachting bij deze app zou niet zijn dat ze een volledige bankapp vervangt. Je beheert er niet automatisch je dagelijkse betalingen mee en je moet haar ook niet zien als een plek waar je al je financiële producten samenbrengt. De waarde zit ergens anders: ze helpt je om zicht te krijgen op kredietinformatie en om alert te blijven op pogingen tot fraude die met je gegevens te maken kunnen hebben.
Dat onderscheid is belangrijk voor nieuwe gebruikers. Wie alleen een snel overzicht van saldo, transacties en maandelijkse uitgaven zoekt, is waarschijnlijk beter geholpen met de app van zijn bank. Wie juist wil controleren welke kredietinformatie aan zijn naam verbonden is, heeft aan Mój BIK een veel gerichtere oplossing. Ik zou de app daarom vooral bekijken als een controle-instrument, niet als een algemene geldbeheerder.
De app draait op Android vanaf versie 8.0 en de huidige versie is 3.0.6. Dat maakt haar bruikbaar op veel toestellen die niet meer nieuw zijn. Tegelijk blijft het verstandig om tijdens de installatie te controleren of je telefoon voldoende bijgewerkt is en of je de officiële applicatie van Biuro Informacji Kredytowej S.A. kiest. Bij financiële apps is de naam alleen niet genoeg; de ontwikkelaar hoort ook overeen te komen.
De eerste winst is meestal niet spectaculair. Je krijgt geen magische oplossing voor schulden en geen automatische verbetering van je kredietpositie. Het nuttige moment komt wanneer je na het instellen daadwerkelijk kunt nagaan welke kredietinformatie beschikbaar is en je begrijpt waar je in de toekomst op moet letten. Voor mij is dat precies het soort stille zekerheid waarvoor zo’n app bedoeld is.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
De eerste installatie rustig aanpakken
Ik raad aan om de installatie niet gehaast te doen, bijvoorbeeld niet terwijl je in een winkel of op een station staat. Kies een rustig moment waarop je je eigen gegevens bij de hand hebt en aandacht kunt besteden aan iedere stap. Een financiële controle-app is alleen waardevol als je zeker weet dat je met je eigen account werkt en dat je de informatie goed interpreteert.
Na het openen is het belangrijk om niet meteen door alle schermen heen te tikken. Lees welke gegevens worden gevraagd en kijk welke bevestiging nodig is om toegang te krijgen tot jouw financiële informatie. Ik zou ook eerst controleren of de naam, het e-mailadres of andere identificerende gegevens correct zijn voordat ik verderga. Een kleine fout in de basisgegevens kan later voor verwarring zorgen.
Een praktisch advies: maak tijdens de registratie geen gebruik van een openbaar wifi-netwerk als je dat kunt vermijden. Dat is geen bijzondere functie van Mój BIK, maar wel een verstandige gewoonte bij iedere financiële toepassing. Gebruik liever je eigen mobiele verbinding of een vertrouwd netwerk en vergrendel je telefoon zodra je klaar bent.
De app kan in het begin formeler aanvoelen dan een gewone winkel- of berichtenapp. Dat vind ik niet per se een nadeel. Bij kredietinformatie is extra controle logischer dan een extreem snelle inschrijving. Het nadeel is wel dat iemand die vooral gemak gewend is, de eerste stappen als omslachtig kan ervaren. Mijn advies is om de installatie te zien als een eenmalige investering in een later overzichtelijker gebruik.
Je eerste betekenisvolle actie
De eerste actie die ik zou uitvoeren, is niet zomaar rondkijken, maar gericht controleren welke informatie over kredieten en leningen beschikbaar is. Kies een moment waarop je recente financiële veranderingen kunt plaatsen. Heb je pas een lening aangevraagd, een bestaande verplichting afgelost of ben je van plan binnenkort krediet aan te vragen, dan helpt zo’n controle om niet uitsluitend op je geheugen te vertrouwen.
Daarna zou ik de waarschuwingen rond mogelijke fraude serieus bekijken. De combinatie van kredietinformatie en meldingen is sterker dan alleen een statisch overzicht. Een overzicht vertelt je wat er geregistreerd staat; een waarschuwing kan je juist aansporen om sneller te reageren wanneer iemand mogelijk probeert iets met jouw gegevens te doen. De belangrijkste gewoonte is daarom niet dagelijks doelloos openen, maar aandacht besteden aan een melding zodra die verschijnt.
Stel je bijvoorbeeld voor dat je een lening wilt aanvragen voor een auto. Voordat je contact opneemt met een kredietverstrekker, kun je Mój BIK gebruiken om eerst je eigen situatie te bekijken. Daarmee voorkom je dat je tijdens het aanvraagproces wordt verrast door oude of onbekende informatie. Zie je iets dat je niet herkent, dan is het verstandiger om eerst uit te zoeken wat er aan de hand is dan meerdere nieuwe aanvragen te starten.
Een tweede bruikbaar moment is na een verhuizing, een wijziging van persoonlijke gegevens of een periode waarin je veel financiële correspondentie hebt ontvangen. Ik zou de app dan gebruiken als onderdeel van een bredere controle: niet als bewijs dat alles automatisch goed zit, maar als een extra plaats waar je relevante signalen kunt opmerken.
Waar nieuwe gebruikers zich vaak in vergissen
De grootste verwarring ontstaat waarschijnlijk doordat gebruikers een kredietoverzicht kunnen aanzien voor een volledige financiële diagnose. Mój BIK laat je informatie over kredieten en leningen bekijken, maar dat betekent niet automatisch dat de app je budget, spaargeld, betaalrekeningen of maandelijkse uitgaven beoordeelt. Voor dat soort vragen heb je andere hulpmiddelen nodig, zoals je bankapp of een eigen budgetoverzicht.
Ook een waarschuwing moet je zorgvuldig lezen. Een melding is een reden om te controleren, niet meteen een definitief oordeel over fraude. Ik zou eerst nagaan welke gebeurtenis wordt genoemd, of die door jouzelf kan zijn veroorzaakt en welke vervolgstap de app aangeeft. Reageer niet impulsief met willekeurige telefoonnummers of berichten die je via een zoekmachine vindt. Bij financiële veiligheid is rustig verifiëren vaak belangrijker dan snel klikken.
Een andere misvatting is dat een correcte registratie automatisch betekent dat een kredietaanvraag wordt goedgekeurd. De app kan je helpen begrijpen welke kredietinformatie beschikbaar is, maar een beslissing van een kredietverstrekker hangt af van diens eigen beoordeling en voorwaarden. Dat verschil voorkomt onrealistische verwachtingen.
Ik zou ook niet aannemen dat één bezoek aan de app alle toekomstige problemen voorkomt. Fraudeurs veranderen hun werkwijze en financiële informatie kan in de loop van de tijd veranderen. De praktische aanpak is om Mój BIK af en toe bewust te openen, vooral wanneer je een belangrijke kredietbeslissing voorbereidt of een onverwachte melding ontvangt. Zo blijft het een hulpmiddel in je routine, zonder dat het een bron van onnodige stress wordt.
Wanneer deze app sterker is dan gewone alternatieven
De bankapp blijft meestal de beste keuze voor dagelijkse bankzaken. Daar zie je betalingen, rekeningstanden en vaak ook vaste lasten. Een spreadsheet of notitie werkt weer beter als je zelf een budget wilt opbouwen. Mój BIK heeft een andere rol: de app richt zich op kredietinformatie en mogelijke fraude rond die informatie. Juist doordat ze smaller is, kan ze nuttiger zijn voor een vraag die je bankapp niet centraal behandelt.
Voor iemand met meerdere leningen is die focus bijzonder praktisch. In plaats van oude documenten, e-mails en losse herinneringen naast elkaar te leggen, begin je met één gerichte controleplek. Dat maakt de app niet automatisch compleet, maar het kan wel een betere eerste stap zijn wanneer je je financiële positie wilt ordenen.
Voor iemand zonder leningen kan de toepassing nog steeds relevant zijn wanneer die persoon binnenkort krediet wil aanvragen of onverwachte signalen wil kunnen herkennen. Toch zou ik haar niet aanraden aan iemand die alleen een eenvoudige uitgavenapp zoekt. Daarvoor voegt de specifieke focus op kredietinformatie waarschijnlijk weinig toe.
Het belangrijkste compromis is dus duidelijkheid tegenover breedte. Mój BIK probeert niet alles te doen. Wie een alles-in-één financiële app verwacht, kan teleurgesteld raken. Wie juist een specifieke controle op kredieten en mogelijke fraude zoekt, krijgt een doelgerichter hulpmiddel dan een algemene budgetapp meestal biedt.
Drie gewoonten die het gebruik merkbaar beter maken
- Controleer vóór een nieuwe kredietaanvraag: gebruik de app eerst om je eigen kredietinformatie te bekijken. Zo kun je onbekende of verouderde zaken eerder opmerken en voorkom je dat je zonder voorbereiding meerdere aanvragen doet.
- Behandel waarschuwingen als onderzoekssignalen: open een melding rustig, vergelijk de genoemde gebeurtenis met je eigen acties en bewaar relevante informatie voordat je contact zoekt met een officiële partij.
- Gebruik de app na belangrijke financiële veranderingen: na het aflossen van een lening of een andere grote wijziging is een bewuste controle nuttiger dan gedachteloos dagelijks openen.
Deze werkwijze maakt ook duidelijk wat de app niet voor je doet. Ze neemt je verantwoordelijkheid niet over en vervangt geen gesprek met een kredietverstrekker, financieel adviseur of bevoegde instantie wanneer er een ernstig probleem is. Wel helpt ze je om beter voorbereid zo’n gesprek in te gaan. Dat verschil vind ik waardevol: je staat sterker omdat je eerst je eigen informatie hebt bekeken.
Voor wie Mój BIK wel en niet bedoeld is
Ik zou de app aanraden aan mensen die hun kredietzaken zelf willen volgen, binnenkort een lening overwegen of extra alert willen zijn op fraude met financiële gegevens. Ook voor iemand die meerdere verplichtingen heeft en meer overzicht wil dan losse papieren bieden, kan de gerichte opzet prettig zijn.
De app past minder goed bij iemand die uitsluitend banktransacties wil categoriseren, automatisch een huishoudbudget wil laten maken of al zijn financiële producten in één dashboard verwacht. In die gevallen is een bankapp of gespecialiseerde budgetapp waarschijnlijk praktischer. Mój BIK is geen vervanger voor die hulpmiddelen.
Ook gebruikers die weinig geduld hebben met identificatie en beveiligingsstappen moeten rekening houden met enige frictie. Bij financiële informatie vind ik dat verdedigbaar, maar het blijft een drempel. De beste ervaring krijg je wanneer je bereid bent om de eerste registratie zorgvuldig te doorlopen en daarna de informatie met gezond verstand te lezen.
Mijn oordeel na het doorlopen van de belangrijkste route
Wat ik sterk vind aan Mój BIK is de combinatie van twee concrete behoeften: weten welke kredietinformatie bij je hoort en sneller kunnen reageren op mogelijke fraude. De app probeert niet te schitteren met allerlei functies die niets met dat doel te maken hebben. Daardoor blijft de reden om haar te openen helder.
De beperking zit in dezelfde keuze. Wie brede financiële planning zoekt, moet naast deze app andere hulpmiddelen blijven gebruiken. Ook moet je meldingen en overzichten niet verkeerd interpreteren als een automatische beslissing over je financiële toekomst. De app geeft je meer zicht, maar vraagt nog steeds om eigen beoordeling.
Voor een eerste gebruiker is mijn advies eenvoudig: installeer haar op een rustig moment, controleer zorgvuldig je identiteit en gegevens, bekijk daarna gericht je kredietinformatie en neem waarschuwingen serieus zonder meteen conclusies te trekken. Als je vervolgens een lening wilt aanvragen, gebruik je het overzicht als voorbereiding in plaats van als garantie.
Mijn eindindruk is positief voor de juiste doelgroep. Mój BIK is vooral waardevol als persoonlijke controlepost voor kredietinformatie en financiële veiligheid, niet als algemene bank- of budgetapp. De gratis toegang, de brede ondersteuning van Android vanaf versie 8.0 en de duidelijke focus maken de instap aantrekkelijk. Wie die beperkte maar belangrijke rol begrijpt, kan er een praktische gewoonte van maken en met meer vertrouwen financiële beslissingen voorbereiden.
Veelgestelde vragen
Wat is Mój BIK - bezpieczne finanse precies?
Mój BIK - bezpieczne finanse is de officiële mobiele app van het Poolse Bureau voor Kredietinformatie, BIK. De app is bedoeld om gebruikers meer inzicht te geven in hun kredietgeschiedenis en financiële veiligheid. Je kunt onder andere je kredietrapport bekijken, controleren welke kredietverplichtingen aan je gekoppeld zijn en meldingen ontvangen over nieuwe kredietaanvragen of wijzigingen in je gegevens.
Welke functies biedt de Mój BIK-app?
Met de app kun je toegang krijgen tot je BIK-kredietrapport en informatie controleren over leningen, kredieten en andere financiële verplichtingen die in de BIK-database staan geregistreerd. Daarnaast biedt Mój BIK beveiligingsfuncties, zoals waarschuwingen wanneer iemand mogelijk krediet probeert aan te vragen met jouw gegevens. Afhankelijk van het gekozen pakket kunnen extra rapporten, meldingen en beschermingsopties beschikbaar zijn.
Is Mój BIK veilig om te gebruiken?
De app is ontwikkeld door BIK en gebruikt beveiligingsmaatregelen om toegang tot persoonlijke en financiële informatie te beschermen. Tijdens het aanmelden en gebruiken van de dienst kan identiteitsverificatie nodig zijn. Het is belangrijk om de app uitsluitend via een officiële appwinkel te downloaden, een sterk wachtwoord te gebruiken en verificatiecodes nooit met anderen te delen. Controleer ook regelmatig je meldingen en rapportgegevens.
Is Mój BIK gratis of moet ik ervoor betalen?
Mój BIK kan gratis basisfuncties aanbieden, maar sommige rapporten en uitgebreide beveiligingsdiensten kunnen onderdeel zijn van een betaald abonnement of een afzonderlijke aankoop. De beschikbare opties en prijzen kunnen veranderen. Controleer daarom vóór registratie of betaling precies welk pakket je kiest, welke functies inbegrepen zijn en of een abonnement automatisch wordt verlengd.
Voor wie is Mój BIK geschikt en wat heb ik nodig om de app te gebruiken?
Mój BIK is vooral geschikt voor mensen in Polen die hun kredietgeschiedenis willen controleren of zich willen beschermen tegen identiteitsmisbruik en frauduleuze kredietaanvragen. Om de app volledig te gebruiken, heb je doorgaans een account en een correcte identiteitsverificatie nodig. Sommige functies kunnen alleen beschikbaar zijn voor gebruikers met Poolse persoonsgegevens of financiële gegevens die bij BIK geregistreerd staan.


